Spätdienst in einer fremden Klinik, die Überstunden sitzen, die Heimfahrt liegt noch vor dir. Unterwegs bleibt oft nur die teure Verpflegung aus der Kantine oder vom Bäcker. Ob sich das Notieren deiner Zeiten lohnt, entscheidest du nicht mit Essensbelegen. Ich rechne das über Kalendertage.
Im Inland beträgt die Verpflegungsmehraufwand Pauschale nach § 9 Abs. 4a EStG im Lohnsteuerhandbuch des Bundesfinanzministeriums 28 Euro je vollem Kalendertag außerhalb der ersten Tätigkeitsstätte und 14 Euro für An- und Abreisetage einer mehrtägigen Dienstreise mit Übernachtung sowie für eintägige Auswärtstätigkeiten mit mehr als 8 Stunden Abwesenheit.
Inhaltsverzeichnis
- Verpflegungsmehraufwand Pauschale 2026 auf einen Blick
- Wann die Pauschale für dich greift
- Berechnungsbeispiele für eine typische Einsatzwoche
- Gestellte Mahlzeiten und die Kürzung der Pauschale
- Steuerliche Behandlung und Arbeitgeberpflichten
- Nachweise führen und typische Fehler vermeiden
- Zeitarbeit oder Festanstellung und was die Pauschale ändert
- So arbeitest du bei BREKSTAR
Verpflegungsmehraufwand Pauschale 2026 auf einen Blick
Die Verpflegungsmehraufwand Pauschale ist ein fester Tagessatz für beruflich bedingte Mehrkosten bei einer Auswärtstätigkeit, unabhängig davon, was du tatsächlich isst. Du musst also nicht beweisen, ob dein Mittagessen günstig oder teuer war. Entscheidend ist allein, wie lange du von deiner Wohnung und deiner ersten Tätigkeitsstätte weg bist.
| Fall | Abwesenheit | Pauschale |
|---|---|---|
| Eintägige Auswärtstätigkeit | mehr als 8 Stunden | 14 € |
| Anreise- oder Abreisetag bei mehrtägiger Dienstreise mit Übernachtung | Kalendertag mit Übernachtung | 14 € |
| Voller Kalendertag außerhalb der ersten Tätigkeitsstätte | 24 Stunden | 28 € |
| Eintägige Tätigkeit im Inland | höchstens 8 Stunden | 0 € |
Nach einem Einsatz in einer fremden Stadt fragst du dich oft erst zu Hause, was dir steuerlich überhaupt zusteht. Genau diese Frage stellt sich regelmäßig, wenn du als Pflegefachkraft bei BREKSTAR deutschlandweit in Kliniken, Senioreneinrichtungen oder Wohnheimen eingesetzt wirst und deinen Arbeitsort wechselst.
So findest du deine Zeile in zwei Fragen
Frag dich zuerst: Wo liegt dein Arbeitsort heute? Liegt er außerhalb deiner ersten Tätigkeitsstätte, bist du grundsätzlich im richtigen Thema. Arbeitest du dagegen an deinem Stammplatz, hilft dir auch ein langer Dienst nicht weiter.
Die zweite Frage lautet: Wie lange bist du tatsächlich unterwegs? Zähl ehrlich vom Verlassen deiner Wohnung bis zu deiner Rückkehr. Erst diese Dauer entscheidet, ob du bei 14 Euro, 28 Euro oder bei null landest.
Merk dir das Prinzip: Die Pauschale folgt deinen Kalendertagen und Stunden, nicht deinem Hunger und nicht deinen Quittungen.
Nimm diese Tabelle als Grundgerüst für alles Weitere. Jede Berechnung, jede Kürzung und fast jeder Fehler in der Abrechnung lässt sich auf diese vier Zeilen zurückführen. Wenn du sie im Kopf hast, kannst du schon während deiner Einsatzwoche grob mitrechnen, statt am Monatsende zu rätseln. Das gibt dir Sicherheit und spart dir Rückfragen, wenn die Abrechnung kommt.
Wann die Pauschale für dich greift
Stell dir deine erste Tätigkeitsstätte als Stammplatz vor und jede Auswärtstätigkeit als Auswärtsspiel. Die Pauschale kommt nur infrage, wenn du beruflich außerhalb dieses Stammplatzes und außerhalb deiner Wohnung arbeitest. Ein kurzer Weg zu deiner gewohnten Station reicht dafür nicht, auch wenn dein Dienst anstrengend war.
Rechtsgrundlage ist laut § 9 Abs. 4a EStG im Lohnsteuerhandbuch des Bundesfinanzministeriums die pauschale Abdeckung beruflich veranlasster zusätzlicher Verpflegungskosten bei einer Auswärtstätigkeit. Dort stehen auch 28 Euro je Kalendertag bei vollständiger 24-stündiger Abwesenheit und jeweils 14 Euro für An- und Abreisetage mit Übernachtung sowie für eintägige Tätigkeiten mit mehr als 8 Stunden Abwesenheit. Bei höchstens 8 Stunden besteht im Inland grundsätzlich kein Anspruch.
Deine Prüfung in vier Schritten
- Berufliche Veranlassung prüfen: Dein Einsatz muss beruflich angeordnet oder veranlasst sein, zum Beispiel durch deinen Arbeitgeber für eine andere Einrichtung.
- Erste Tätigkeitsstätte bestimmen: Kläre, welcher Ort dein dauerhafter Arbeitsort ist. Nur Einsätze außerhalb davon öffnen die Tür zur Pauschale.
- Abwesenheitsdauer messen: Notiere Abfahrt und Rückkehr. Die Zeit in der Einrichtung allein reicht nicht, deine Fahrt gehört zur Betrachtung deiner Abwesenheit dazu.
- Pauschbetrag auswählen: Ordne jeden Kalendertag einzeln der passenden Zeile zu, statt die ganze Woche pauschal zu schätzen.
Ein Beispiel macht die Grenze greifbar. Bist du inklusive Fahrt genau acht Stunden unterwegs, bleibst du unter der Schwelle, weil die Regel mehr als 8 Stunden lautet. Bist du neun Stunden weg, erreichst du sie. Das fühlt sich im Alltag hart an, ist aber genau die Logik des Systems.
Wichtig ist auch die Dreimonatsfrist. Dieselbe Auswärtstätigkeit am identischen Einsatzort ist nach drei Monaten nicht mehr pauschal begünstigt. Die Pauschale ist damit für vorübergehende Einsätze gedacht, nicht für eine dauerhafte Versetzung an einen neuen Stammplatz.
Bei längeren Einsätzen mit zweiter Unterkunft lohnt sich zusätzlich ein Blick auf die Regeln zur doppelten Haushaltsführung, weil sich Themen dort überschneiden können. Für Grenzfälle, etwa bei unklarer erster Tätigkeitsstätte, frag bitte deine Lohnabteilung oder eine Steuerberatung. Eine verbindliche Auskunft für deinen Einzelfall kann ein Ratgeber nicht ersetzen.
Berechnungsbeispiele für eine typische Einsatzwoche
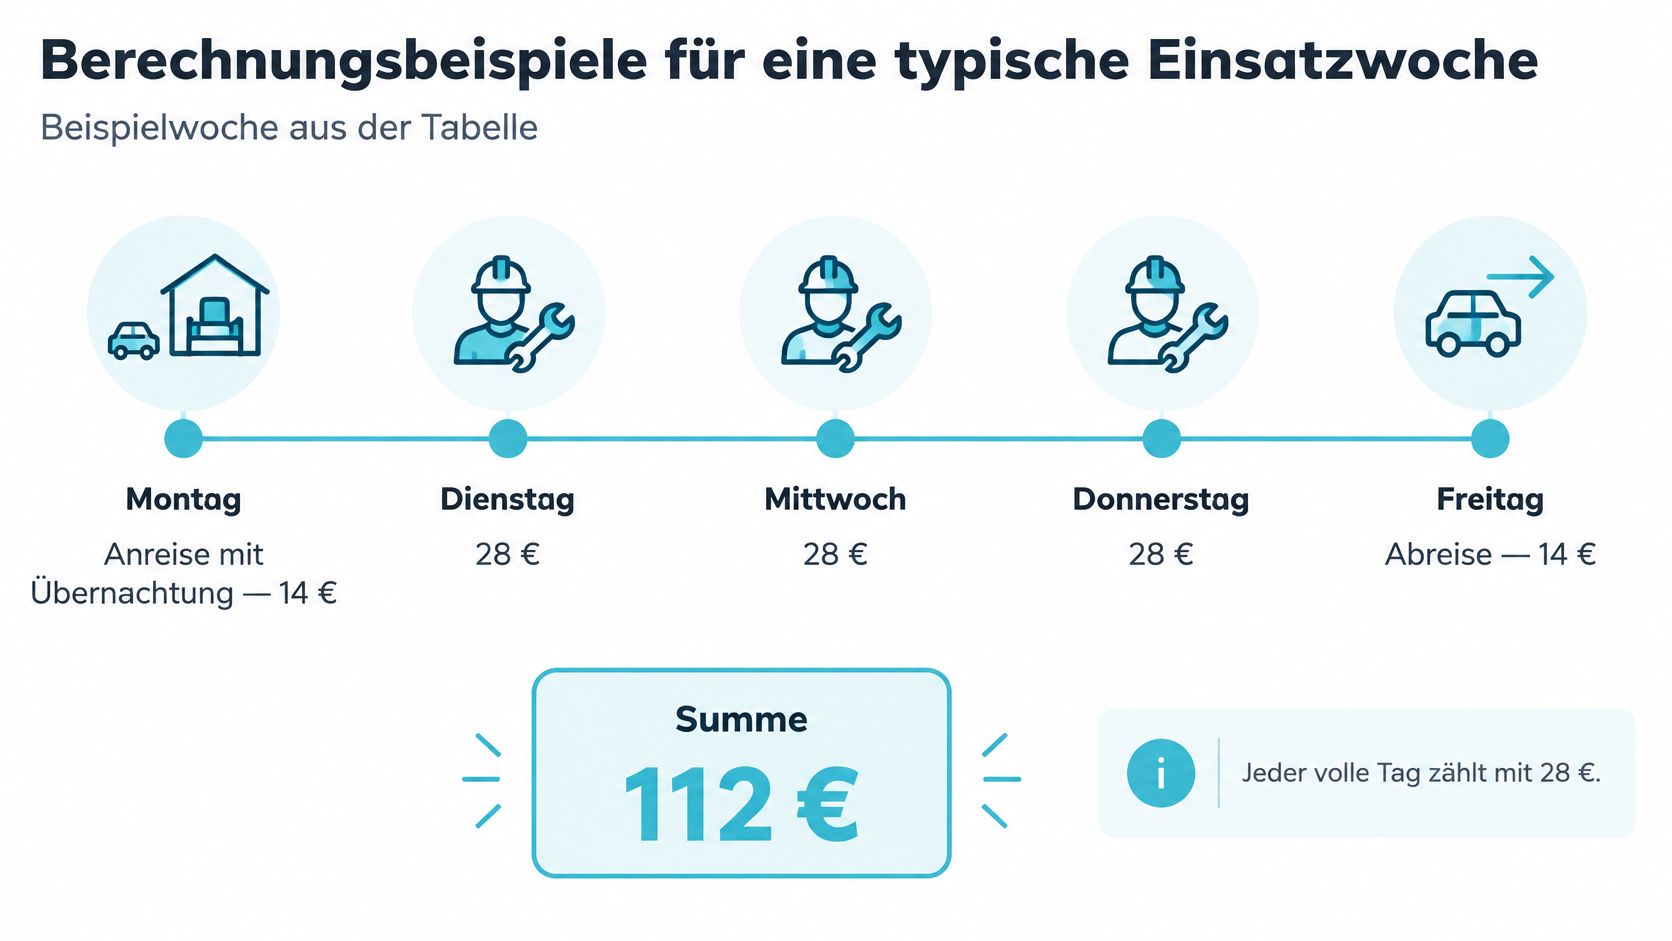
Rechnen wir eine ganz normale Einsatzwoche durch. Du reist am Montag zu einer Klinik in einer anderen Stadt, übernachtest dort, arbeitest bis Freitag und fährst dann heim. Diese Woche zeigt dir die ganze Logik, weil Anreise, volle Tage und Abreise zusammenkommen.
| Tag | Abwesenheit | Pauschale |
|---|---|---|
| Montag (Anreise) | Anreisetag mit Übernachtung | 14 € |
| Dienstag | voller Kalendertag | 28 € |
| Mittwoch | voller Kalendertag | 28 € |
| Donnerstag | voller Kalendertag | 28 € |
| Freitag (Abreise) | Abreisetag | 14 € |
Addierst du die Tageswerte, kommst du auf 112 Euro. Der Montag zählt als Anreisetag, der Freitag als Abreisetag. Dienstag, Mittwoch und Donnerstag sind deine vollen Zwischentage, weil du an diesen Kalendertagen durchgehend von Wohnung und erster Tätigkeitsstätte abwesend bist.
Jeder Kalendertag ist ein eigener Baustein
Genau hier passieren viele Denkfehler. Du rechnest nicht mit einer Wochenpauschale und auch nicht mit deinen Dienststunden als Summe. Du schaust dir jeden Kalendertag einzeln an, gibst ihm seinen Wert und addierst erst am Ende. So bleibt deine Rechnung auch dann sauber, wenn sich ein Einsatz verschiebt oder ein Tag ausfällt.
Ein voller Zwischentag bringt dir den hohen Satz, weil du den kompletten Tag auswärts verbringst. An- und Abreisetag zählen zusätzlich mit dem kleineren Satz, auch wenn du an diesen Tagen nur einen Teil des Tages unterwegs bist. Voraussetzung bleibt bei der mehrtägigen Variante die Übernachtung außerhalb deiner Wohnung.
Drei kurze Varianten aus dem Alltag
- Spätdienst auswärts: Du bist für einen eintägigen Einsatz zehn Stunden von zu Hause weg. Daraus wird ein Tag mit 14 Euro, weil du die Schwelle überschreitest.
- Kurzer Aushilfsdienst: Du hilfst sechs Stunden in einer anderen Einrichtung aus und bist danach wieder daheim. Dafür gibt es 0 Euro, so ehrlich musst du rechnen.
- Wochenende mit zwei Einsatztagen: Du hast Samstag und Sonntag je einen eintägigen Einsatz über der Schwelle. Zwei mal der kleine Satz ergibt zusammen 28 Euro.
Zuerst zählst du die vollen Kalendertage, danach An- und Abreisetage separat, zum Schluss addierst du alles.
Diese Reihenfolge schützt dich vor dem häufigsten Fehler, nämlich An- und Abreise wie volle Tage zu behandeln. Sie hilft dir auch, wenn du Fahrtkosten getrennt betrachtest, etwa über die Kilometerpauschale für deine Fahrten. Noch fehlt in unserer Rechnung ein wichtiger Punkt, denn gestellte Mahlzeiten können deinen Tageswert deutlich senken.
Gestellte Mahlzeiten und die Kürzung der Pauschale
Montag, Hotel an der Klinik: das Frühstück steckt im Zimmerpreis. Dienstag wechselst du die Einrichtung, Mittag kommt aus der Kantine, abends kochst du selbst. Dieselbe Woche, drei Kalendertage. Die Pauschale rechnest du deshalb nicht als eine Zahl für die ganze Tour, sondern Tag für Tag. Jede gestellte Mahlzeit zieht ihren festen Betrag ab.
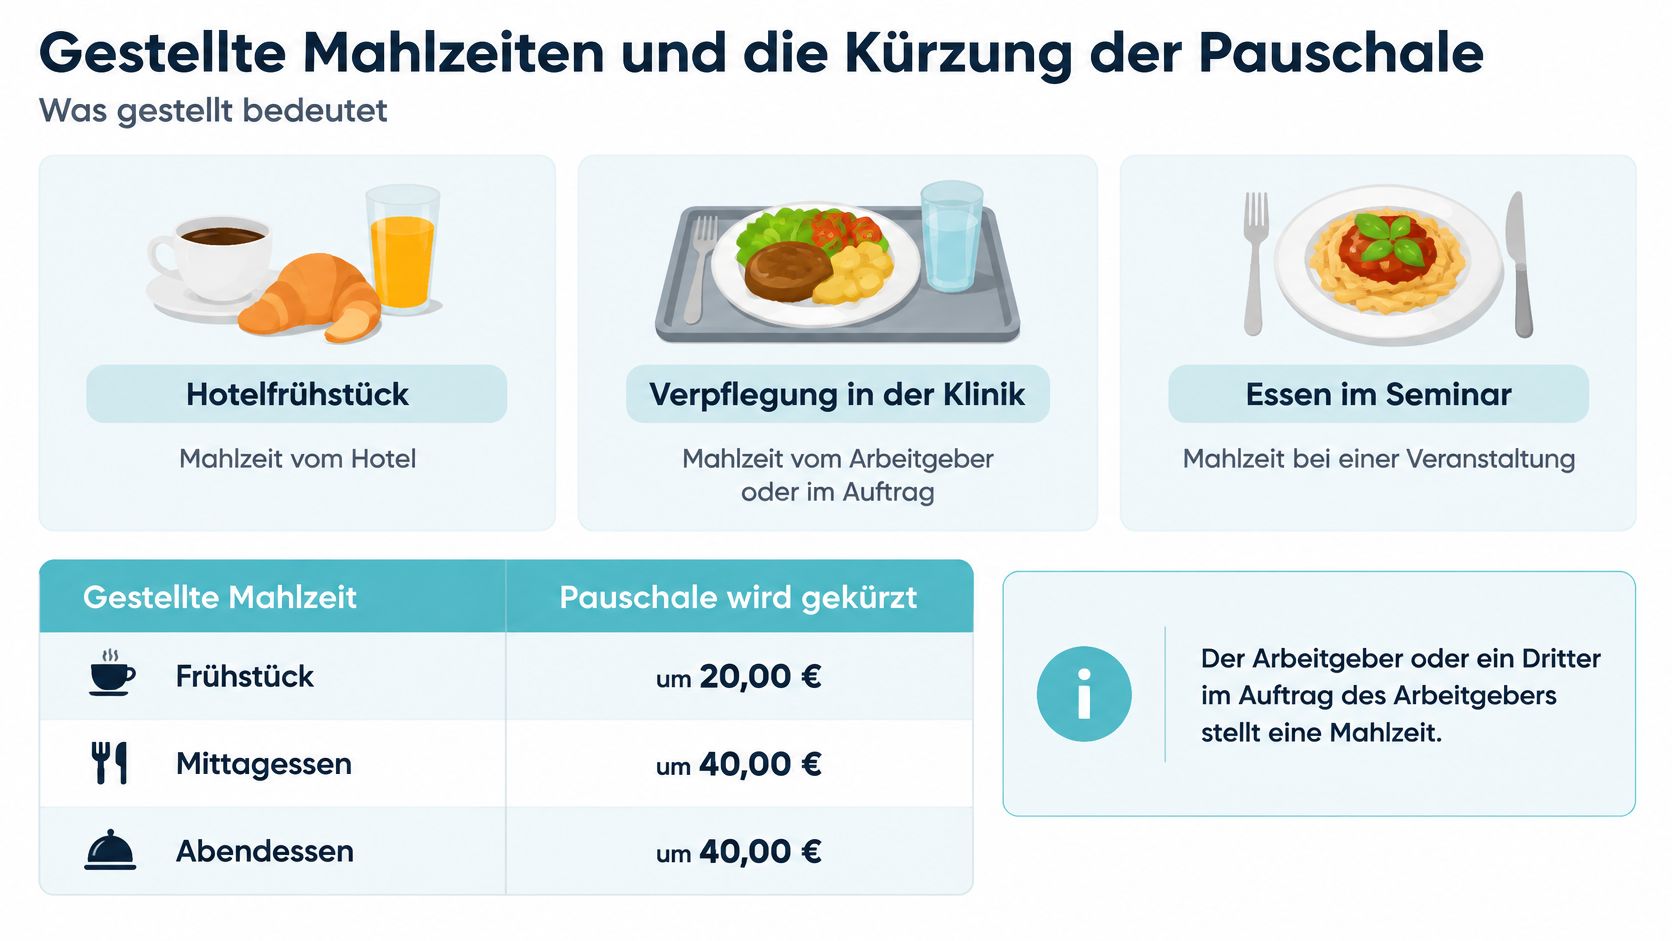
Gestellt bedeutet, dass dein Arbeitgeber oder ein Dritter in seinem Auftrag dir die Mahlzeit bereitstellt. Hotel im Übernachtungspreis, Verpflegung in der Klinik, Essen auf einem Seminar: entscheidend ist, wer die Mahlzeit veranlasst, nicht wer kocht.
Nach dem Anhang zu den Lohnsteuerhinweisen des Bundesfinanzministeriums führen gestellte Mahlzeiten zu einer zwingenden Kürzung, selbst wenn du sie nicht isst: 20 % der Volltagspauschale für ein Frühstück und jeweils 40 % für Mittag- oder Abendessen, bei 28 € also 5,60 € fürs Frühstück und 11,20 € je Hauptmahlzeit.
| Gestellte Mahlzeit | Kürzungssatz | Kürzungsbetrag bei 28 € |
|---|---|---|
| Frühstück | 20 % | 5,60 € |
| Mittagessen | 40 % | 11,20 € |
| Abendessen | 40 % | 11,20 € |
| Alle drei Mahlzeiten | 100 % | 28,00 € |
Stehen an einem Kalendertag alle drei Mahlzeiten, bleibt von der Volltagspauschale rechnerisch nichts. Das gilt auch, wenn du den Teller stehen lässt oder das Essen günstiger wäre als der Kürzungsbetrag. Die Speisekarte ist nicht der Maßstab.
Neben der Tabelle passieren die typischen Fehler, sobald der Einsatzort wechselt.
- Du schreibst das Hotelfrühstück automatisch auf den nächsten Kliniktag, obwohl dort niemand frühstückt.
- Du streichst die Kantine, weil du nicht gegessen hast. Für die Kürzung reicht die Gestellung.
- Du ziehst zwei Orte an einem Kalendertag zu einer Summe zusammen, statt nur die Mahlzeiten dieses Tages zu addieren.
Der Denkfehler beim 14-Euro-Tag
Am An- oder Abreisetag nimmst du nicht die Prozente von 14 Euro. Die Kürzungsbeträge hängen an der Volltagspauschale. Ein gestelltes Frühstück auf der Anreise zieht dieselben 5,60 € ab. Zahlst du selbst ein Entgelt für die Mahlzeit, kann das den Kürzungsbetrag mindern. Kläre das vor der Abrechnung mit deiner Lohnabteilung. Ich würde einen falsch bewerteten Kalendertag nicht auf die nächste Korrektur schieben, weil er die ganze Woche verschiebt. Das ist eine praktische Empfehlung, keine verbindliche Steuerauskunft.
Für deine Kontrolle notierst du je Kalendertag Abwesenheitsdauer, erste Tätigkeitsstätte, gestellte Mahlzeiten, eigenes Entgelt und bereits erhaltenen Arbeitgeberersatz. Bei Klinikverpflegung und Hotel schreibst du den Tag, nicht die Woche. So verschenkst du keinen Anspruch und setzt auch nichts zu hoch an.
Wenn du Einsätze mit klarer Organisation suchst, meldest du dich hier: In 1 Minute bewerben. Die Bewerbung ersetzt keine Dokumentation deiner Mahlzeiten. Du hast danach aber eine Stelle, an der du Fragen zum laufenden Einsatz direkt klären kannst.
Steuerliche Behandlung und Arbeitgeberpflichten
Jetzt wird es praktisch für deine Abrechnung. Die Pauschale kann auf zwei Wegen bei dir ankommen, und welcher Weg gilt, hängt davon ab, ob dein Arbeitgeber erstattet oder ob du selbst in deiner Steuererklärung aktiv wirst. Beide Wege haben dieselbe Obergrenze, aber unterschiedliche Zuständigkeiten.
Wenn du angestellt bist
- Erstattung durch den Arbeitgeber: Dein Arbeitgeber darf dir die Verpflegungsmehraufwand Pauschale bis zur gesetzlichen Höhe steuerfrei erstatten, wenn die Voraussetzungen vorliegen und deine Abwesenheit dokumentiert ist.
- Zahlung über der Grenze: Zahlt er mehr als den anerkannten Betrag, kann der übersteigende Teil als steuerpflichtiger Arbeitslohn gelten. Das ist kein Drama, muss aber korrekt behandelt werden.
- Keine Erstattung erhalten: Dann kommt für dich der Werbungskostenabzug in deiner Steuererklärung in Betracht, allerdings nur für den steuerlich anerkannten Betrag und nur für die Tage, die du belegen kannst.
Dein Arbeitgeber muss seine Seite sauber halten. Dazu gehört, nur nach dokumentierter Abwesenheit zu erstatten, die Mahlzeitenversorgung je Kalendertag zu erfassen und notwendige Kürzungen anzuwenden. Die Abrechnung sollte im Lohnkonto nachvollziehbar bleiben, damit bei Rückfragen klar ist, welcher Tag wie bewertet wurde.
Parallel dazu lohnt sich oft der Blick auf deine Wege, denn Verpflegung und Fahrt sind zwei getrennte Bausteine. Wie du deine Fahrtkosten in der Steuer absetzt, folgt eigenen Regeln und sollte nicht mit der Tagespauschale vermischt werden.
Wenn du selbständig arbeitest
Bei Selbständigen läuft der Verpflegungsmehraufwand über Betriebsausgaben beziehungsweise Reisekosten in der Gewinnermittlung. Die Pauschalen selbst bleiben dieselben, nur der Weg in die Steuer ist ein anderer. Du trägst die Dokumentation vollständig selbst und ordnest jeden Einsatztag deiner Buchhaltung zu.
Der Unterschied liegt also weniger im Betrag als in der Verantwortung. Angestellte bekommen im besten Fall eine geprüfte Erstattung über die Lohnabrechnung. Selbständige müssen Einsatzort, Zeiten, Übernachtungen und gestellte Mahlzeiten selbst revisionssicher festhalten. In beiden Fällen senkt nur der anerkannte Betrag deine Steuerlast, konkrete Eurobeträge für deine persönliche Steuerersparnis lassen sich allgemein nicht seriös versprechen.
Wer prüft deinen Fall: Als Angestellte oder Angestellter ist deine Lohnabteilung die erste Adresse, als selbständige Pflegekraft deine Steuerberatung.
Versteh diesen Überblick bitte als allgemeine Orientierung, nicht als verbindliche Steuerberatung. Gerade bei wechselnden Einsatzorten, längeren Auswärtstätigkeiten oder Zahlungen über den Pauschalen lohnt sich eine kurze fachliche Prüfung. Das kostet dich einmal Aufmerksamkeit, schützt dich aber vor späteren Korrekturen.
Nachweise führen und typische Fehler vermeiden
Du hast an einem auswärtigen Einsatztag 35 Euro für Essen ausgegeben und alle Belege gesammelt. Klingt fleißig, bringt dir steuerlich aber keinen höheren Betrag. Genau diesen Irrtum räumt das Finanzministerium aus dem Weg, und er ist der Grund, warum viele Pflegekräfte die falschen Unterlagen sammeln.
Die Lohnsteuerrichtlinie R 9.6 des Bundesfinanzministeriums stellt klar, dass ein Einzelnachweis der tatsächlichen Verpflegungskosten nicht berechtigt, mehr als die gesetzlich vorgesehenen Beträge abzuziehen. Maßgeblich bleiben je nach Fall 14 € oder 28 €. Umgekehrt musst du nicht nachweisen, dass deine Essenskosten exakt der Pauschale entsprechen.
Was du wirklich dokumentieren solltest
| Einsatzfall | Was du dokumentierst | Warum |
|---|---|---|
| Eintägige Auswärtstätigkeit | Beginn, Ende und Einsatzort | Nachweis der Abwesenheit über 8 Stunden |
| Mehrtägiger Einsatz mit Übernachtung | Anreise- und Abreisetag, Übernachtungsbelege | Zuordnung der 14-€- und 28-€-Tage |
| Gestellte Mahlzeiten | Mahlzeitenversorgung je Kalendertag | Prüfung der Kürzung |
| Wiederkehrender Einsatz am selben Ort | Beginn, Ende, Unterbrechungen | Prüfung der Dreimonatsfrist |
| Einzelbelege für Essen | nicht erforderlich | ersetzt keine Pauschale und erhöht sie nicht |
Deine wichtigste Währung sind also Zeiten, Orte und Übernachtungen. Ein Dienstplan allein reicht oft nicht, wenn daraus deine tatsächliche Abwesenheit von zu Hause nicht hervorgeht. Ergänze ihn um Abfahrt und Rückkehr, besonders bei langen Fahrten oder Nachtdiensten, die über einen Kalendertag hinausgehen.
Wie du Fahrt und Einsatzzeiten gemeinsam denkst, zeigt dir auch der Überblick zu Reisekosten für Arbeitnehmer. Wichtig bleibt die Trennung: Fahrtkosten belegst du anders als Verpflegung, aber beide bauen auf derselben sauberen Einsatzdokumentation auf.
Fünf Fallstricke, die du vermeiden kannst
- Essensbelege statt Zeiten sammeln: Quittungen beweisen keine Abwesenheit und erhöhen deinen Satz nicht.
- Hotelfrühstück übersehen: Ein im Zimmerpreis enthaltenes Frühstück gehört in deine Mahlzeitennotiz, auch wenn du kaum etwas isst.
- Die 8-Stunden-Grenze unterschätzen: Genau acht Stunden reichen im Inland nicht, es müssen mehr sein.
- Dreimonatsfrist ausblenden: Wer lange am selben Einsatzort bleibt, muss Beginn und Unterbrechungen besonders genau festhalten.
- Fahrtzeiten nicht notieren: Ohne Abfahrt und Rückkehr kannst du deine Abwesenheitsdauer später kaum noch rekonstruieren.
Mein klarer Rat an dich: Führe einen einfachen Kalender mit Einsatzort, Abwesenheitszeiten, Übernachtung und gestellten Mahlzeiten. Das dauert pro Tag weniger als eine Minute und reicht in vielen Fällen als Grundlage aus. Wer erst Monate später Belege sortiert, verliert Zeit und im Zweifel Geld.
Zeitarbeit oder Festanstellung und was die Pauschale ändert
Montag bis Freitag immer dasselbe Haus: die Pauschale taucht kaum auf. Wechselst du in der Zeitarbeit das Haus, zählst du nicht einen Einsatz, sondern Kalendertage. An dieser Rechenlogik hängt, ob ein Tag 14 €, 28 € oder nichts bringt.
Bei Zeitarbeit überlässt dein Arbeitgeber dich als qualifizierte Pflegekraft an Einrichtungen und übernimmt Vertrag, Abrechnung und Organisation. Du bist dadurch öfter außerhalb einer festen ersten Tätigkeitsstätte als in einer klassischen Festanstellung mit einem einzigen Haus. Bei BREKSTAR ist genau das das Modell: Einsätze in unterschiedlichen Einrichtungen, die Pauschale als wiederkehrende Wochenrechnung statt als seltene Ausnahme.
Das Glossar des Bundesfinanzministeriums zu Verpflegungsmehraufwendungen beschreibt die Regeln für vorübergehende Auswärtstätigkeiten außerhalb der ersten Tätigkeitsstätte. Sie gelten für alle Arbeitnehmer gleich, also auch für Pflegefachkräfte in der Zeitarbeit: 14 € bei mehr als acht Stunden eintägiger Abwesenheit, 14 € für An- und Abreisetage mit Übernachtung und 28 € für einen vollen Zwischentag mit 24 Stunden Abwesenheit. Maßgeblich ist die Abwesenheitsdauer je Kalendertag. Einzelbelege für Essen brauchst du dafür grundsätzlich nicht. Ich rechne einen Einsatz nie als eine Summe für die ganze Woche, sondern Tag für Tag.
Zwei Tage, gleiches Modell, anderes Ergebnis. Du fährst dienstags um 6 Uhr los und bist um 20 Uhr zurück: mehr als acht Stunden, ein Kalendertag, 14 €. Du übernachtest von Mittwoch auf Donnerstag nahe der Klinik: Anreisetag 14 €, voller Zwischentag 28 €, Abreisetag wieder 14 €, sofern die Abwesenheit an diesen Tagen die Voraussetzungen erfüllt. Wechselt der Einsatzort in der Folgewoche, läuft die Abwesenheitszählung für den neuen Ort getrennt. Bleibst du drei Monate am identischen Ort, ist dieselbe Auswärtstätigkeit nicht mehr pauschal begünstigt.
In der Festanstellung ist dein täglicher Arbeitsplatz meist die erste Tätigkeitsstätte. Vertraute Abläufe und ein festes Team wiegen den seltenen Zuschlag oft auf, dafür sind Dienstpläne starrer und die Abwechslung kleiner. In der Zeitarbeit lernst du mehrere Häuser kennen und wählst deinen Einsatzradius. Der Preis: neue Teams, Einarbeitung und eine Zuordnung jedes Kalendertags zu einem Ort. Gestelltes Essen auf Station kürzt genau diesen Tag, auch wenn du den Teller stehen lässt. Wer den vollen Satz trotzdem ansetzt, rechnet zu hoch. Wer nach einem Ortswechsel den alten Drei-Monats-Zähler einfach weiterlaufen lässt, setzt die Pauschale entweder zu lange an oder streicht Tage, die noch zählen.
Eine ehrliche Gegenüberstellung der Modelle findest du im Vergleich Zeitarbeit oder Festanstellung. Für deine Entscheidung zählt das Gesamtpaket aus Gehalt, Planbarkeit und Unterstützung, nicht allein die Verpflegungspauschale.
So arbeitest du bei BREKSTAR
Bei BREKSTAR bist du fest angestellt, unbefristet ab Tag 1, in Vollzeit oder Teilzeit. Du verdienst bis zu 40 € pro Stunde plus Zuschläge und im Schnitt 5.000 bis 7.000 € im Monat. Dazu kommen ein Firmenwagen mit Tankkarte, den du ab dem ersten Tag auch privat nutzen darfst, Urlaubs- und Weihnachtsgeld sowie eine Prämie von bis zu 2.000 €.
Dein Gehalt läuft auch zwischen Einsätzen weiter. Du wählst deinen Einsatzradius und arbeitest bundesweit in Kliniken, Senioreneinrichtungen und Wohnheimen. BREKSTAR unterstützt dich bei Kinderbetreuungskosten und bei Fort- und Weiterbildungen während deiner Anstellung.
Dein Start in drei Schritten
- Expressbewerbung senden: Bewirb dich in 1 Minute ohne Lebenslauf und Anschreiben über die Expressbewerbung von BREKSTAR.
- Berufsseite wählen: Passende Einstiege findest du als Pflegefachkraft in Zeitarbeit, Krankenpfleger in Zeitarbeit, Altenpfleger in Zeitarbeit, in der Intensivpflege in Zeitarbeit oder als OTA in Zeitarbeit.
- Persönlich sprechen: Dein fester persönlicher Ansprechpartner ist statt eines Callcenters 24/7 unter 069 6642 6696 erreichbar.
Bin ich wirklich fest angestellt? Ja, unbefristet ab Tag 1, in Vollzeit oder Teilzeit.
Wie wähle ich meinen Einsatzradius? Du legst deinen Radius selbst fest, Einsätze sind bundesweit möglich.
Bekomme ich Gehalt zwischen Einsätzen? Ja, dein Gehalt läuft auch zwischen Einsätzen weiter.
Gibt es Hilfe bei Kinderbetreuung? Ja, BREKSTAR unterstützt dich bei Kinderbetreuungskosten.
Wer ist mein Ansprechpartner? Du hast eine feste persönliche Ansprechperson, erreichbar unter der oben genannten Nummer.
Mehr Gehalt, ein Firmenwagen, den du auch privat fahren darfst, und ein Arbeitgeber, der hinter dir steht, das gibt es bei BREKSTAR Medical GmbH. Wenn du deine Auswärtseinsätze künftig mit festem Vertrag, klarer Organisation und persönlicher Betreuung verbinden willst, bewirb dich jetzt in unter einer Minute ohne Lebenslauf und Anschreiben über die Expressbewerbung bei BREKSTAR.