Nach dem Dienst sitzt du im Hotel, die Fahrkarte steckt irgendwo in der Tasche und auf der Rechnung steht Frühstück inklusive. Du bist für den Einsatz angereist, aber was bekommst du zurück? Gerade bei wechselnden Häusern lohnt es sich, Reisekosten für Arbeitnehmer sauber zu trennen, damit aus beruflichen Ausgaben nicht unnötig deine privaten Kosten werden.
Inhaltsverzeichnis
- Reisekosten im Pflegealltag kennen und nutzen
- Erste Tätigkeitsstätte oder Auswärtstätigkeit entscheiden
- Verpflegungspauschalen 2026 auf einen Blick
- Fahrt, Unterkunft und Belege im Überblick
- Gestellte Mahlzeiten und Unterkunft richtig abrechnen
- Eine Woche im Klinikeinsatz abrechnen
- So arbeitest du bei BREKSTAR
- Was wir dir bieten und was du abwägen solltest
- Muss ich meine Reisekosten selbst nachweisen?
- Gilt die Verpflegungspauschale auch bei einem Frühdienst?
- Was ändert sich bei einem längeren Einsatz am selben Ort?
- Wer klärt meine Unterkunft vor dem Einsatz?
- Worauf sollte ich beim Jobwechsel besonders achten?
Reisekosten im Pflegealltag kennen und nutzen
Du springst kurzfristig in einer anderen Klinik ein, organisierst die Anfahrt und packst für mehrere Dienste. Nach der Übergabe möchtest du vor allem schlafen, nicht über Hotelrechnungen und Verpflegungspauschalen nachdenken. Trotzdem solltest du schon vor der Abfahrt wissen, wer welche Kosten übernimmt und welche Angaben du dafür festhalten musst.
Entscheidend ist nicht allein, dass dein Einsatz weit weg liegt. Zuerst muss klar sein, wie dein Arbeitsort steuerlich eingeordnet wird. Danach lassen sich Fahrt, Unterkunft und Verpflegung sinnvoll abrechnen.
Was du vor der Zusage klären solltest
- Einsatzort und Zuordnung: Lass dir bestätigen, wo du eingesetzt wirst und wie dieser Ort in deinen Unterlagen eingeordnet ist.
- Anreise und Unterkunft: Kläre, wer bucht, wer bezahlt und an wen die Rechnung gehen soll.
- Verpflegung: Notiere, ob Frühstück im Hotel oder Mahlzeiten in der Einrichtung bereitgestellt werden.
- Abrechnung: Frag nach dem vorgesehenen Formular oder digitalen Ablauf, bevor sich Belege ansammeln.
Pflege-Zeitarbeit kann eine realistische Option sein, wenn du unterschiedliche Einrichtungen kennenlernen möchtest. Bei BREKSTAR Medical finden Einsätze bundesweit in Kliniken, Senioreneinrichtungen und Wohnheimen statt. Du wählst deinen Einsatzradius, statt eine überregionale Tätigkeit einfach vorauszusetzen.
Der Vorteil wechselnder Einsatzorte ist die Abwechslung. Die Kehrseite sind neue Wege, andere Abläufe und mehr organisatorische Abstimmung. Wenn bei deinem Jobwechsel zusätzlich ein Zuschuss zur Mobilität Thema ist, hilft dir die Einordnung im Beitrag zum Mobilitätszuschuss.
Für deine Einsatzplanung: Nicht erst nach der Reise fragen, was übernommen wird. Eine klare Vereinbarung vor der Abfahrt erspart dir Diskussionen nach dem Dienst.
Erste Tätigkeitsstätte oder Auswärtstätigkeit entscheiden
Die erste Tätigkeitsstätte ist grundsätzlich eine ortsfeste Einrichtung, der dich dein Arbeitgeber dauerhaft zuordnet. Dabei kann bereits eine Tätigkeit in geringem Umfang ausreichen, wie der Bundesfinanzhof zum Reisekostenrecht erläutert. Das ist der zentrale Prüfpunkt, nicht die Entfernung zwischen deiner Wohnung und dem Einsatzort.
Die folgende Übersicht stellt die beiden Situationen gegenüber.
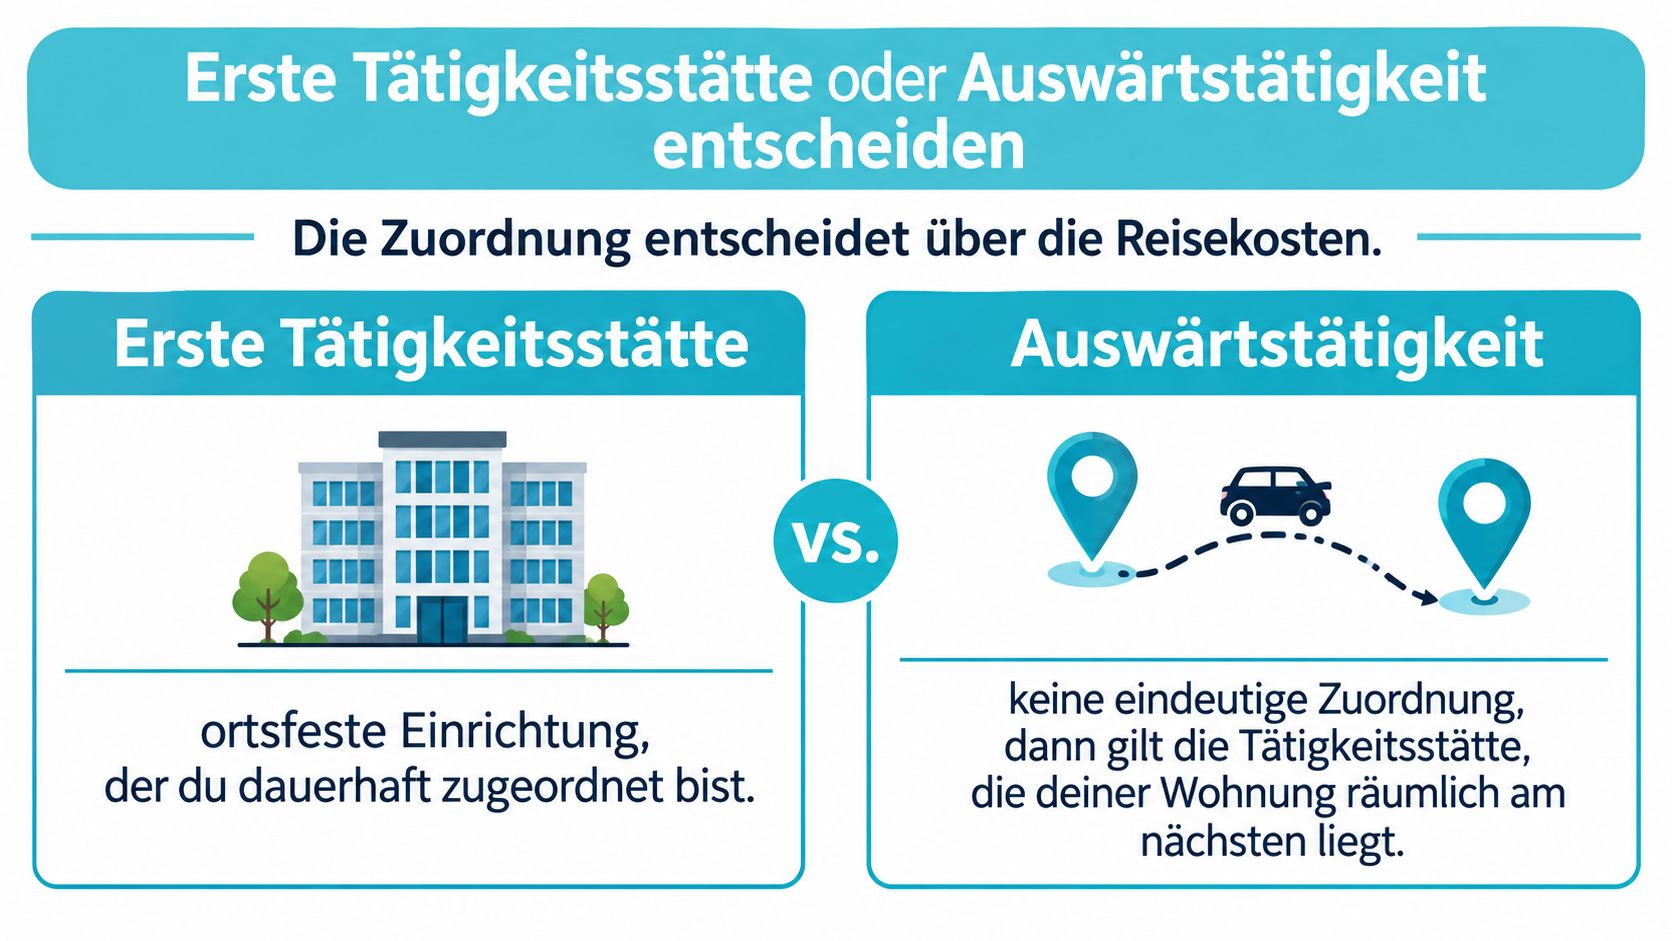
Dauerhafte Zuordnung oder vorübergehender Einsatz
| Prüffrage | Erste Tätigkeitsstätte | Auswärtstätigkeit |
|---|---|---|
| Wie ist der Ort eingeordnet? | Dauerhafte Zuordnung zu einer ortsfesten Einrichtung | Beruflicher Einsatz außerhalb der ersten Tätigkeitsstätte |
| Was bedeutet das für die Fahrt? | Behandlung als Weg zur ersten Tätigkeitsstätte | Prüfung nach Reisekostengrundsätzen |
| Was solltest du prüfen? | Arbeitsvertrag und dauerhafte Zuordnung | Einsatzvereinbarung, Zeitraum und Reiseanlass |
Angenommen, du bist dauerhaft einer bestimmten Einrichtung zugeordnet und unterstützt vorübergehend ein anderes Haus. Dann ist die Fahrt zum anderen Haus anders zu prüfen als dein gewöhnlicher Arbeitsweg. Umgekehrt macht ein wechselnder Dienstplan eine dauerhaft zugeordnete Einrichtung nicht automatisch zur Auswärtstätigkeit.
Keine eindeutige Zuordnung bedeutet außerdem nicht automatisch, dass die nächstgelegene Einrichtung deine erste Tätigkeitsstätte ist. Zunächst müssen die gesetzlichen zeitlichen Kriterien geprüft werden. Erst wenn mehrere Einrichtungen diese Voraussetzungen erfüllen, kann die räumliche Nähe relevant werden, wie sich aus den lohnsteuerlichen Hinweisen des Bundesfinanzministeriums ergibt.
Welche Unterlagen dir helfen
Bewahre Arbeitsvertrag, Einsatzvereinbarung und Änderungen gemeinsam auf. Dokumentiere Einsatzort, Zeitraum und beruflichen Anlass so, dass deine Abrechnung zu diesen Unterlagen passt. Eine klare Zuordnung senkt das Risiko, dass zunächst steuerfrei behandelte Erstattungen später anders eingeordnet werden.
Für die praktische Unterscheidung zwischen Arbeitsweg und Dienstreise findest du ergänzende Hinweise unter Fahrtkosten steuerlich absetzen.
Das Video ergänzt die Einordnung rund um berufliche Mobilität.
Wer regelmäßig in wechselnden Häusern arbeitet, sollte die Einordnung vor dem ersten Einsatz klären. Auch die Einsatzdauer gehört in diese Prüfung, nicht nur die Adresse.
Du möchtest deinen nächsten beruflichen Schritt konkret angehen? In 1 Minute bewerben, ohne Lebenslauf und Anschreiben.
Verpflegungspauschalen 2026 auf einen Blick
| Situation | Pauschale | Voraussetzung | Beispiel im Einsatz |
|---|---|---|---|
| Bis 8 Stunden Abwesenheit | 0 € | Keine Pauschale, weil die Abwesenheit nicht über 8 Stunden liegt | Kurzer Einsatz im Nachbarort mit Rückkehr am Mittag |
| Eintägige Auswärtstätigkeit | 14 € | Mehr als 8 Stunden außerhalb von Wohnung und erster Tätigkeitsstätte | Einsatz in einer Partnerklinik mit Rückkehr nach 9 Stunden |
| Mehrtägig, An- und Abreisetag | 14 € je Tag | Übernachtung außerhalb der eigenen Wohnung | Anreise am Montag, Abreise am Freitag |
| Voller Kalendertag | 28 € | 24 Stunden Abwesenheit | Zwischentag im Klinikeinsatz |
Die Verpflegungspauschalen im Inland 2026 folgen den vom Bundesfinanzministerium erläuterten Voraussetzungen für Verpflegungsmehraufwendungen: Entscheidend sind die berufliche Auswärtstätigkeit, die Abwesenheit und gegebenenfalls eine auswärtige Übernachtung.
Warum Dienstzeit und Abwesenheit nicht dasselbe sind
Bei einem kurzen auswärtigen Dienst reicht der Einsatz allein noch nicht für eine Pauschale. Bei einer längeren eintägigen Reise zählen dagegen auch die beruflich veranlassten Wege zur maßgeblichen Abwesenheit. An- und Abreisetage einer mehrtägigen Reise werden gesondert behandelt, während für einen vollständigen Zwischentag die durchgehende Abwesenheit entscheidend ist.
Ein hypothetisches Beispiel: Du verlässt deine Wohnung um 6 Uhr und kehrst um 19 Uhr zurück. Das ergibt 13 Stunden Abwesenheit und damit die kleine Inlandspauschale, sofern tatsächlich eine berufliche Auswärtstätigkeit vorliegt. Die Uhrzeiten sind hier bewusst gewählte Rechenannahmen, keine Vorgabe für deinen Dienst.
Für Pflegekräfte ist dieser Unterschied wichtig: Die Uhrzeit auf dem Dienstplan bildet nicht unbedingt die gesamte Reise ab. Notiere deshalb die tatsächliche Abfahrt und Rückkehr, nicht nur Beginn und Ende der Schicht. Bei Nachtdiensten solltest du zusätzlich die jeweiligen Kalendertage sauber auseinanderhalten.
Was die Pauschale abdeckt und was nicht
Die Pauschale gleicht einen typisierten zusätzlichen Verpflegungsaufwand aus. Sie ist kein Budget, zu dem du jede Restaurantrechnung zusätzlich steuerfrei einreichen kannst. Umgekehrt musst du für den pauschalen Ansatz nicht jeden selbst gekauften Kaffee oder jedes belegte Brötchen nachweisen.
Das macht die Abrechnung einfacher, verlangt aber genaue Reisedaten. Besonders sinnvoll ist eine digitale Notiz mit Einsatzort, Abfahrt, Rückkehr, Übernachtung und bereitgestellten Mahlzeiten. Ob du dafür eine Tabelle oder das Abrechnungssystem deines Arbeitgebers nutzt, ist weniger wichtig als eine vollständige Aufzeichnung.
Du dokumentierst für die Verpflegung vor allem deine Reise und die gestellten Mahlzeiten, nicht deinen privaten Speiseplan.
Die Tabelle gilt für Inlandsreisen. Für berufliche Reisen ins Ausland musst du die jeweils einschlägigen Auslandspauschalen prüfen, statt die Inlandssätze zu übertragen.
Fahrt, Unterkunft und Belege im Überblick
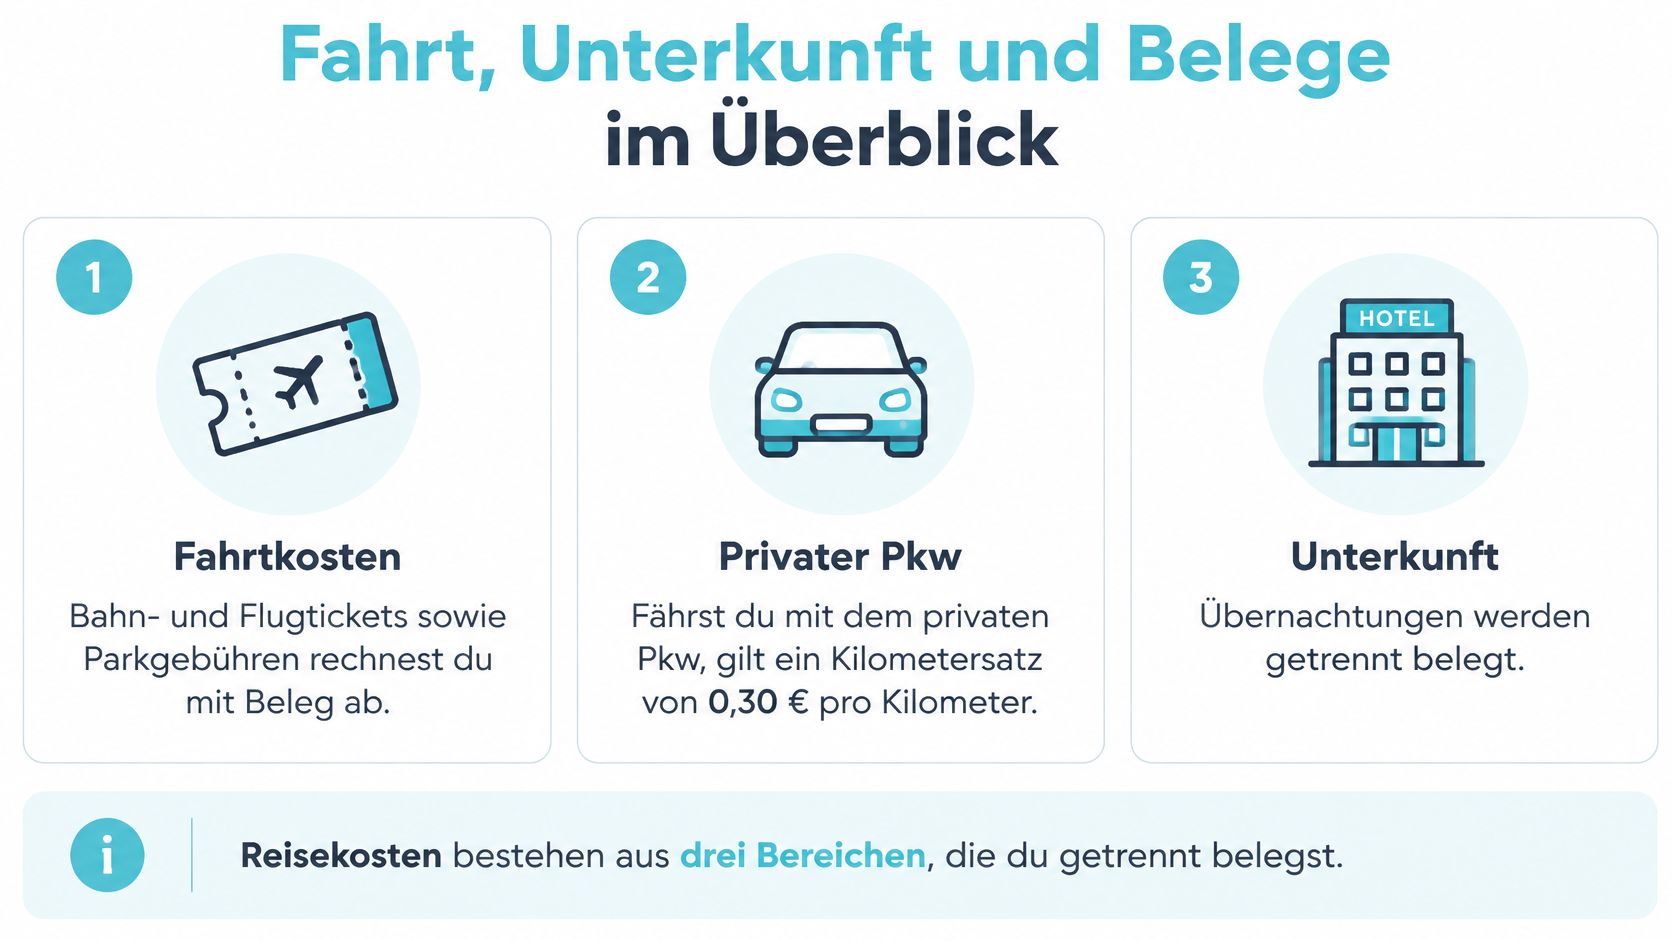
Reisekosten bestehen steuerlich grundsätzlich aus Fahrtkosten, Übernachtungskosten und Verpflegungsmehraufwendungen. Beruflich veranlasste Aufwendungen können unter den jeweiligen Voraussetzungen als Werbungskosten berücksichtigt oder vom Arbeitgeber steuerfrei ersetzt werden, wie die lohnsteuerlichen Hinweise zu Reisekosten erläutern.
Werbungskosten bedeutet dabei: Du machst berufliche Aufwendungen in deiner Steuererklärung geltend. Das ist nicht dasselbe wie eine Auszahlung durch den Arbeitgeber. Bereits steuerfrei erstattete Kosten darfst du nicht einfach nochmals als eigene Belastung ansetzen.
Fahrt und Unterkunft getrennt erfassen
Bei Bahn- und Flugreisen sammelst du Tickets und Zahlungsnachweise. Parkgebühren gehören ebenfalls mit Beleg in die Abrechnung. Achte darauf, dass sich der berufliche Zusammenhang aus Reisezeit und Einsatzort nachvollziehen lässt.
Fährst du mit deinem privaten Pkw, halte Strecke, Datum und Anlass fest. Welcher Ansatz für deine Abrechnung verwendet wird, klärst du mit der Lohnabrechnung oder Steuerberatung. Die Unterschiede zwischen verschiedenen Fahrtkostenansätzen erklärt der Beitrag zur Kilometerpauschale.
Für die Unterkunft brauchst du bei einer Abrechnung der tatsächlichen Kosten grundsätzlich die Rechnung. Lass Übernachtung und Frühstück möglichst getrennt ausweisen. So kann die Abrechnung unterscheiden, welcher Betrag zur Unterkunft gehört und ob eine Mahlzeit berücksichtigt werden muss.
Die Übersicht hilft beim Sortieren deiner Unterlagen. Den für deine konkrete Abrechnung passenden Fahrtkostenansatz solltest du gesondert bestätigen lassen.
Deine Checkliste nach dem Einsatz
- Reisezeiten sichern: Trage Abfahrt und Rückkehr ein, solange du sie noch genau weißt.
- Einsatz zuordnen: Ergänze Einrichtung, Zeitraum und Anlass der Reise.
- Belege ablegen: Speichere Fahrkarten, Hotelrechnung und Parkbelege zusammen.
- Mahlzeiten vermerken: Halte fest, was dir an welchem Tag bereitgestellt wurde.
- Fahrzeug kennzeichnen: Unterscheide privaten Pkw, Dienstwagen und eine Nutzung der Tankkarte.
Für Verpflegung arbeitest du mit Pauschalen statt mit einer Sammlung deiner Essensrechnungen. Trotzdem gehört die Verpflegung in dieselbe Reiseakte, damit die Tagesangaben zusammenpassen.
Praktisch funktioniert eine Ablage pro Einsatz besser als getrennte Sammelordner für Hotels, Bahn und Parken. Du kannst dann jede Abrechnung vollständig prüfen. Unklare oder gemischt privat und beruflich veranlasste Ausgaben solltest du vor dem Einreichen mit der zuständigen Abrechnung besprechen.
Gestellte Mahlzeiten und Unterkunft richtig abrechnen
Ein bezahltes Hotel bedeutet nicht, dass daneben jede weitere Zahlung automatisch steuerfrei bleibt. Unterkunft und Verpflegung werden getrennt beurteilt. Gerade ein Hotelpaket mit Frühstück kann deshalb Auswirkungen auf deine Verpflegungspauschale haben.
Für berufliche Übernachtungen ist im Inland unter den Voraussetzungen der Arbeitgebererstattung ohne Einzelnachweis eine Pauschale von 20 € je Nacht möglich; die IHK Darmstadt zu Reisekosten erläutert außerdem die Mahlzeitenkürzungen von 5,60 € für Frühstück und jeweils 11,20 € für Mittag- und Abendessen. Bei belegten Übernachtungskosten kommt stattdessen die Übernahme der tatsächlichen beruflichen Kosten in Betracht.
Kürzung der Verpflegungspauschale bei gestellten Mahlzeiten 2026
| Gestellte Mahlzeit | Kürzung 2026 | Anteil am 28-Euro-Tag | Typischer Fall im Einsatz |
|---|---|---|---|
| Frühstück | 5,60 € | 20 % | Frühstück im Hotel während des Einsatzes |
| Mittagessen | 11,20 € | 40 % | Vom Arbeitgeber gestelltes Mittagessen in der Klinikkantine |
| Abendessen | 11,20 € | 40 % | Gestelltes Abendessen in der Einrichtung |
| Alle drei Mahlzeiten | 28 € | 100 % | Vollverpflegung an einem Zwischentag |
Die letzte Tabellenzeile ist die Summe der einzelnen Kürzungsbeträge. Maßgeblich ist die Art der gestellten Mahlzeit, nicht deren Preis. Die bloße Möglichkeit, in einer Kantine auf eigene Kosten zu essen, ist dagegen nicht dasselbe wie ein gestelltes Mittagessen.
Bei einem Hotel mit Frühstück und einem zusätzlich gestellten Kantinenessen müssen beide Mahlzeiten erfasst werden. Es genügt nicht, auf der Abrechnung nur Unterkunft bezahlt anzukreuzen. Dokumentation, Mahlzeitenkürzung und Einsatzdauer gehören gemeinsam geprüft.
Kein doppelter Ansatz für dieselbe Leistung
Eine vom Arbeitgeber direkt bezahlte Unterkunft führt nicht zusätzlich zu einer Übernachtungspauschale für dich. Ebenso ist die Arbeitgeberpauschale ohne Einzelnachweis kein pauschaler Hotelabzug für deine persönliche Steuererklärung. Wenn du selbst Kosten getragen hast, bewahre deshalb die tatsächlichen Nachweise auf.
Bei mehrwöchigen Aufenthalten muss außerdem geklärt werden, ob es bei einer vorübergehend dienstlichen Unterkunft bleibt oder andere steuerliche Regeln relevant werden. Praktische Fragen zur Organisation behandelt der Beitrag über Pflegejobs mit Unterkunft.
Stellt der Arbeitgeber einen Dienstwagen mit Tankkarte, rechnest du die dadurch bereits gedeckten Fahrtkosten nicht nochmals als privat getragene Ausgaben ab. Die private Nutzung ist ein eigenes steuerliches Thema. Kläre deren Behandlung vorab und dokumentiere gestellte Mahlzeiten konsequent pro Reisetag.
Eine Woche im Klinikeinsatz abrechnen
Eine Pflegefachkraft reist im folgenden hypothetischen Musterfall am Montag an, bleibt vier Nächte am Einsatzort und fährt am Freitag nach Hause. Der Einsatz ist als berufliche Auswärtstätigkeit eingeordnet. Am Dienstag gibt's Frühstück, am Mittwoch Frühstück und Mittagessen, am Donnerstag Vollverpflegung.
Die gesetzliche Grundlage für die Tagespauschalen und die grundsätzliche Begrenzung des Verpflegungsabzugs auf die ersten drei Monate an derselben Tätigkeitsstätte steht in § 9 EStG beim Bundesfinanzministerium. Für den Musterfall nehmen wir an, dass diese zeitliche Grenze noch nicht erreicht ist.
Die folgende Darstellung ordnet die Reise zeitlich ein.
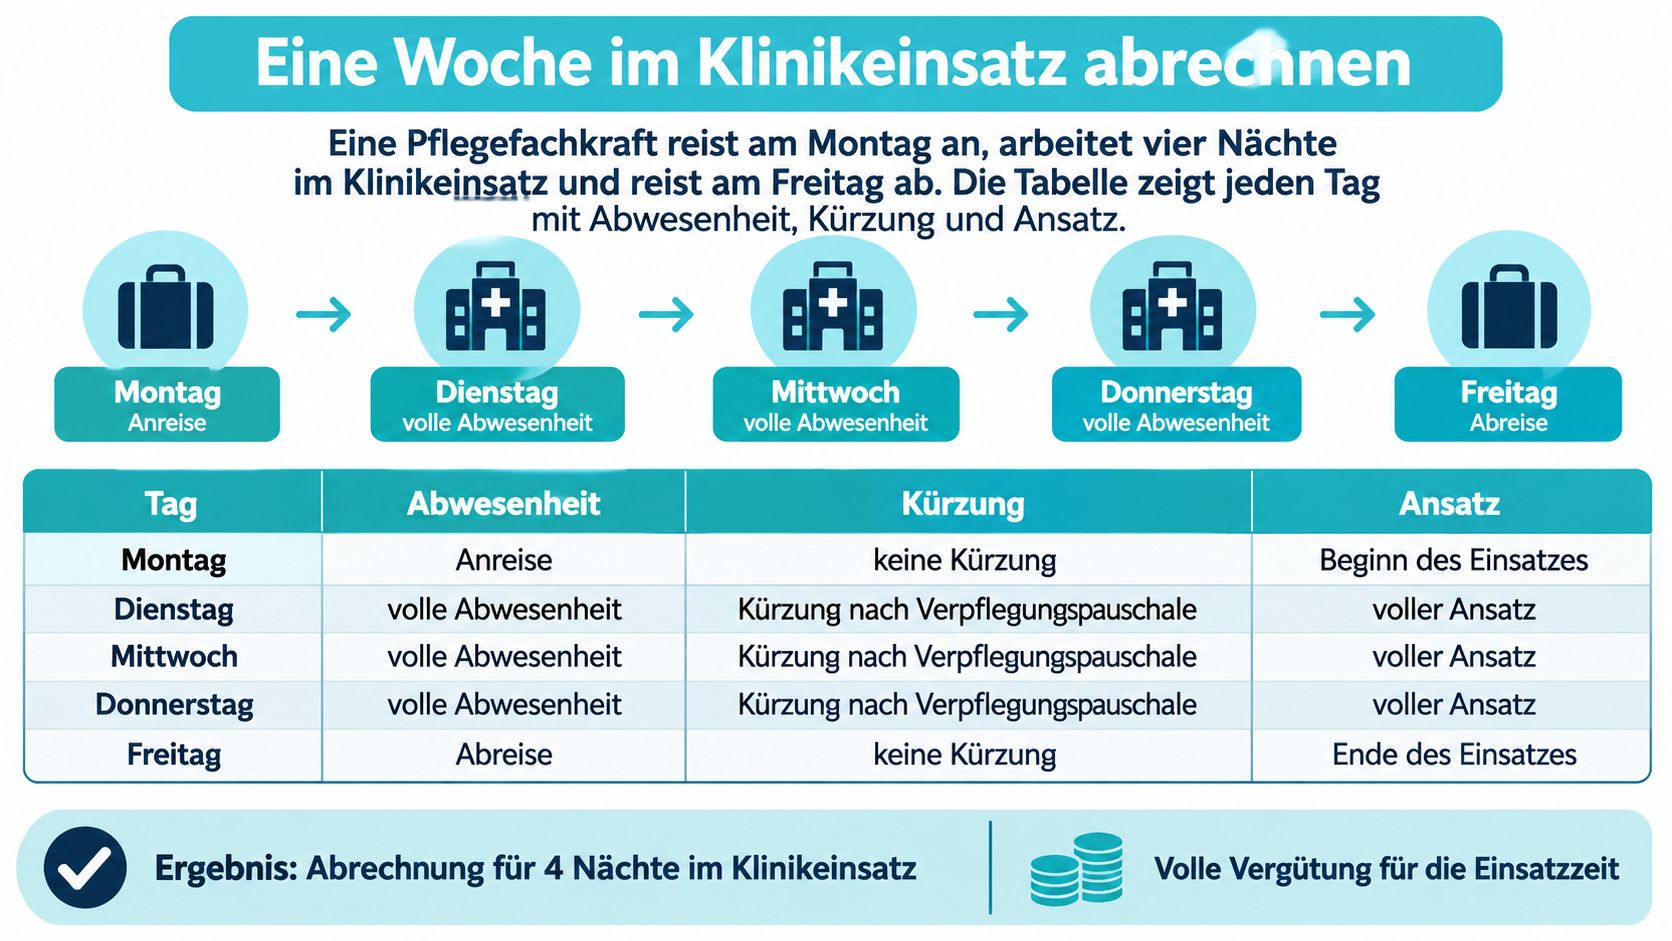
Abrechnung einer Einsatzwoche mit vier Nächten
Die Beträge in der Tabelle sind aus den erläuterten Pauschalen und Mahlzeitenkürzungen berechnet. Für Montag und Freitag nehmen wir ausdrücklich an, dass keine Mahlzeiten gestellt werden.
| Tag | Abwesenheit | Pauschale | Kürzung | Ansatz |
|---|---|---|---|---|
| Montag, Anreise | Mehr als 8 Stunden | 14 € | 0 € | 14 € |
| Dienstag, Zwischentag | 24 Stunden | 28 € | 5,60 € für Frühstück | 22,40 € |
| Mittwoch, Zwischentag | 24 Stunden | 28 € | 16,80 € für Frühstück und Mittagessen | 11,20 € |
| Donnerstag, Zwischentag | 24 Stunden | 28 € | 28 € für alle Mahlzeiten | 0 € |
| Freitag, Abreise | Mehr als 8 Stunden | 14 € | 0 € | 14 € |
| Verpflegung gesamt | Gesamte Reise | 112 € | 50,40 € | 61,60 € |
| Übernachtungen Montag bis Donnerstag | 4 Nächte | 20 € je Nacht | Keine zusätzliche Hotelkostenübernahme angenommen | 80 € |
Für An- und Abreisetag wäre die im Beispiel gewählte lange Abwesenheit nicht erforderlich. Entscheidend ist hier die mehrtägige Reise mit auswärtiger Übernachtung.
Die Verpflegung ergibt im Musterfall 61,60 €. Zusammen mit der angenommenen pauschalen Übernachtungserstattung ergibt das rechnerisch 141,60 €, bevor separat zu prüfende Fahrtkosten hinzukommen. Diese Summe ist weder ein allgemeiner Wochenanspruch noch eine Aussage über deine persönliche Steuerersparnis.
Die Übernachtungszeile gilt nur unter der Annahme, dass die Voraussetzungen für die pauschale Arbeitgebererstattung erfüllt sind. Bezahlt der Arbeitgeber das Hotel direkt, entfällt diese zusätzliche Auszahlung. Ein gestelltes Frühstück bleibt trotzdem für die Verpflegungsabrechnung relevant.
So überträgst du den Fall auf deinen Einsatz
- Abwesenheit feststellen: Ordne deine tatsächlichen Reisezeiten den Kalendertagen zu.
- Tagespauschale bestimmen: Unterscheide Anreise, vollständige Zwischentage und Abreise.
- Mahlzeiten abziehen: Übernimm nur tatsächlich einschlägige Mahlzeitengestellungen.
- Unterkunft zuordnen: Trenne Direktzahlung, belegte Erstattung und zulässige Pauschale.
- Abrechnung abstimmen: Reiche die Unterlagen vollständig ein und prüfe die Auszahlung.
Bei längeren Einsätzen beginnt die zeitliche Prüfung nicht mit jedem Dienst neu. Auch ein anderer Einsatzort sollte Anlass für eine neue Einordnung sein, nicht für eine ungeprüfte automatische Fortschreibung.
Wenn du einen Dienstwagen nutzt, kläre außerdem, welche Aufzeichnungen dafür erforderlich sind. Der Beitrag zum Fahrtenbuch für Dienstwagen hilft dir, diese Frage gezielt anzusprechen.
Der wichtigste Unterschied im Musterfall: Ein übernommenes Hotel entlastet dich finanziell, ist aber nicht dasselbe wie zusätzlich ausgezahltes Übernachtungsgeld.
So arbeitest du bei BREKSTAR
Ein Wechsel vom Krankenhaus in die Zeitarbeit verändert deinen Arbeitsalltag: Du lernst unterschiedliche Teams und Abläufe kennen, bleibst aber bei BREKSTAR angestellt, auch wenn zwischen Einsätzen eine Pause liegt. Das kann Abwechslung bringen. Es verlangt zugleich Offenheit für neue Arbeitsumfelder und eine gute Abstimmung deiner Wünsche zum Einsatzort.
Bei BREKSTAR erhältst du einen unbefristeten Vertrag ab dem ersten Tag. Dein Gehalt läuft auch zwischen Einsätzen weiter. Du wählst deinen Einsatzradius und kannst mit deinem persönlichen Ansprechpartner besprechen, ob regionale oder bundesweite Einsätze besser zu deinem Alltag passen.
Was wir dir bieten und was du abwägen solltest
Pflegefachkräfte verdienen bei BREKSTAR durchschnittlich 5.000 bis 7.000 € brutto im Monat und bis zu 40 € pro Stunde plus Zuschläge. Hinzu kommen Urlaubs- und Weihnachtsgeld sowie eine Prämie von bis zu 2.000 €. Du erhältst ab dem ersten Tag einen Dienstwagen mit Tankkarte zur privaten Nutzung. BREKSTAR unterstützt außerdem bei Kinderbetreuungskosten und bietet Fort- und Weiterbildungen während der Anstellung. Bei bundesweiten Einsätzen werden die Übernachtungskosten zu 100 % übernommen.
Das Angebot kann Reiseaufwand abfedern, macht wechselnde Teams und neue Einarbeitungen aber nicht überflüssig. Zeitarbeit passt daher besonders dann, wenn dir unterschiedliche Einsatzorte liegen und du deinen Radius aktiv mitgestalten möchtest.
Weitere Informationen findest du auf der Seite zur Zeitarbeit als Pflegefachkraft und im BREKSTAR-Blog.
Muss ich meine Reisekosten selbst nachweisen?
Wenn du Ausgaben zur Erstattung einreichst, halte die erforderlichen Angaben und Belege bereit. Notiere auch bei direkt organisierten Leistungen deine Reisezeiten und gestellten Mahlzeiten nachvollziehbar. Kläre vor dem Einsatz, welche Unterlagen für die Abrechnung gebraucht werden.
Gilt die Verpflegungspauschale auch bei einem Frühdienst?
Ein früher Dienstbeginn allein begründet keine Pauschale. Maßgeblich sind die Einordnung als Auswärtstätigkeit und deine Abwesenheitsdauer. Halte deshalb die Reisezeiten vollständig fest.
Was ändert sich bei einem längeren Einsatz am selben Ort?
Bei einem längeren Einsatz kann die Verpflegungspauschale zeitlich begrenzt sein. Unterkunft und Fahrten sind davon getrennt zu betrachten. Lass die einzelnen Kostenarten jeweils prüfen.
Wer klärt meine Unterkunft vor dem Einsatz?
Dein persönlicher Ansprechpartner bespricht mit dir die Unterkunft, die Anreise und bereitgestellte Mahlzeiten. Kläre diese Punkte vor deiner Zusage. Das Einsatzmanagement erreichst du rund um die Uhr unter 069 6642 6696.
Worauf sollte ich beim Jobwechsel besonders achten?
Frag nicht nur nach dem Gehalt. Kläre auch deinen Einsatzradius, die Reiseorganisation und den Abrechnungsweg. So kannst du besser beurteilen, ob die Rahmenbedingungen zu deinem Beruf und Privatleben passen.
Wenn du dich bei BREKSTAR bewerben möchtest, nutze das Bewerbungsformular oder bewirb dich per WhatsApp. Vor deinem nächsten Einsatz kannst du außerdem besprechen, wie Unterkunft, Mobilität und Reisekosten organisiert werden.