

Nach einer Zwölf-Stunden-Schicht willst du eigentlich nur noch den Spind zubekommen, den Rücken strecken und wissen, was am Monatsende wirklich auf dem Konto landet. Genau an dieser Stelle taucht die Rentenversicherung Beitragszahlung auf der Lohnabrechnung auf, oft kleiner als das Bauchgefühl, aber langfristig wichtiger, als viele im Stress des Pflegealltags merken. Wer in der Pflege mit Schichtdienst, Überstunden, Teilzeitwünschen oder wechselnden Diensten arbeitet, sieht schnell, dass die Rentenversicherung nicht nebenbei läuft, sondern jeden Monat mit deinem Verdienst mitarbeitet.
Der Punkt ist einfach, auch wenn die Regeln dahinter komplex sind. Ein Teil deines Bruttolohns fließt direkt in die gesetzliche Rente, und genau daraus entstehen später deine Rentenansprüche. Wer das System versteht, prüft die Abrechnung sauberer, erkennt Lücken früher und kann besser einschätzen, ob ein Arbeitsplatz wirklich zu einer stabilen Erwerbsbiografie passt.
Inhaltsverzeichnis
- Warum die Beitragszahlung Pflegekräfte direkt betrifft
- So funktioniert die Rentenversicherung Beitragszahlung im Umlagesystem
- Wer zahlt was und wer ist beitragspflichtig
- Sonderfälle aus dem Pflegealltag verständlich erklärt
- Freiwillige Beiträge und Sonderzahlungen richtig nutzen
- Vom Brutto zur Rente in Zahlen
- Ansprechpartner Wege und praktische nächste Schritte
- Warum eine faire Beitragsabführung zu deinem Vorteil arbeitet
Warum die Beitragszahlung Pflegekräfte direkt betrifft
Nach einer harten Tour auf Station oder im Heim ist die Lohnabrechnung oft der letzte Blick des Tages. Genau dort siehst du, wie sich Rentenversicherung Beitragszahlung direkt auf dein Nettogehalt auswirkt, und zwar jeden Monat, nicht erst irgendwann später. Für Pflegefachkräfte ist das besonders greifbar, weil Dienste selten sauber nach Schema laufen, sondern zwischen Frühdienst, Spätdienst, Rufbereitschaft und Zusatzschichten wechseln.
Dein aktueller Lohn ist nicht der ganze Preis deiner Arbeit
Der Beitrag zur gesetzlichen Rentenversicherung liegt seit dem 1. Januar 2018 bei 18,6 % und blieb laut Deutscher Rentenversicherung sowie Bundestagsdrucksache 20/9400 auch für die Jahre 2023 bis 2027 unverändert bei 18,6 %. Das heißt für dich ganz praktisch, dein Bruttolohn wird nicht erst am Jahresende, sondern bei jeder Abrechnung schon beim Auszahlen mit der Rentenlogik verknüpft.
Praktische Regel: Wenn du deine Abrechnung verstehst, verstehst du auch, warum aus mehr Brutto nicht automatisch gleich viel mehr Netto wird.
Für dich in der Pflege bedeutet das vor allem eins. Wer oft einspringt, häufiger die Einrichtung wechselt oder zwischen Vollzeit und Teilzeit pendelt, erlebt die Beitragszahlung nicht als abstrakte Pflicht, sondern als festen Teil des Monatsbudgets. Gerade deshalb lohnt sich der Blick auf das Rentenkonto, bevor du nur auf den Stundenlohn schaust.
Warum das in der Pflege so oft unterschätzt wird
Viele Kolleginnen und Kollegen achten zuerst auf den Stundenlohn und dann auf die Zuschläge. Der Rentenbeitrag fällt dabei unter den Tisch, obwohl er später mitentscheidet, wie stabil die Altersrente aussieht. Das ist besonders wichtig, wenn dein Berufsleben nicht linear verläuft, etwa durch Elternzeit, Teilzeitphasen oder einen Wechsel in flexible Modelle.
Wer im Alltag oft zwischen Belastung und Geldfrage abwägt, sollte die spätere Rentenwirkung nicht erst im letzten Dienstjahr auf den Tisch legen.
Die Rentenversicherung Beitragszahlung ist also kein Randthema für Personalabteilungen. Sie steckt mitten in deiner Lebensplanung, und gerade in der Pflege ist das relevant, weil die Erwerbsbiografien selten glatt verlaufen.
So funktioniert die Rentenversicherung Beitragszahlung im Umlagesystem
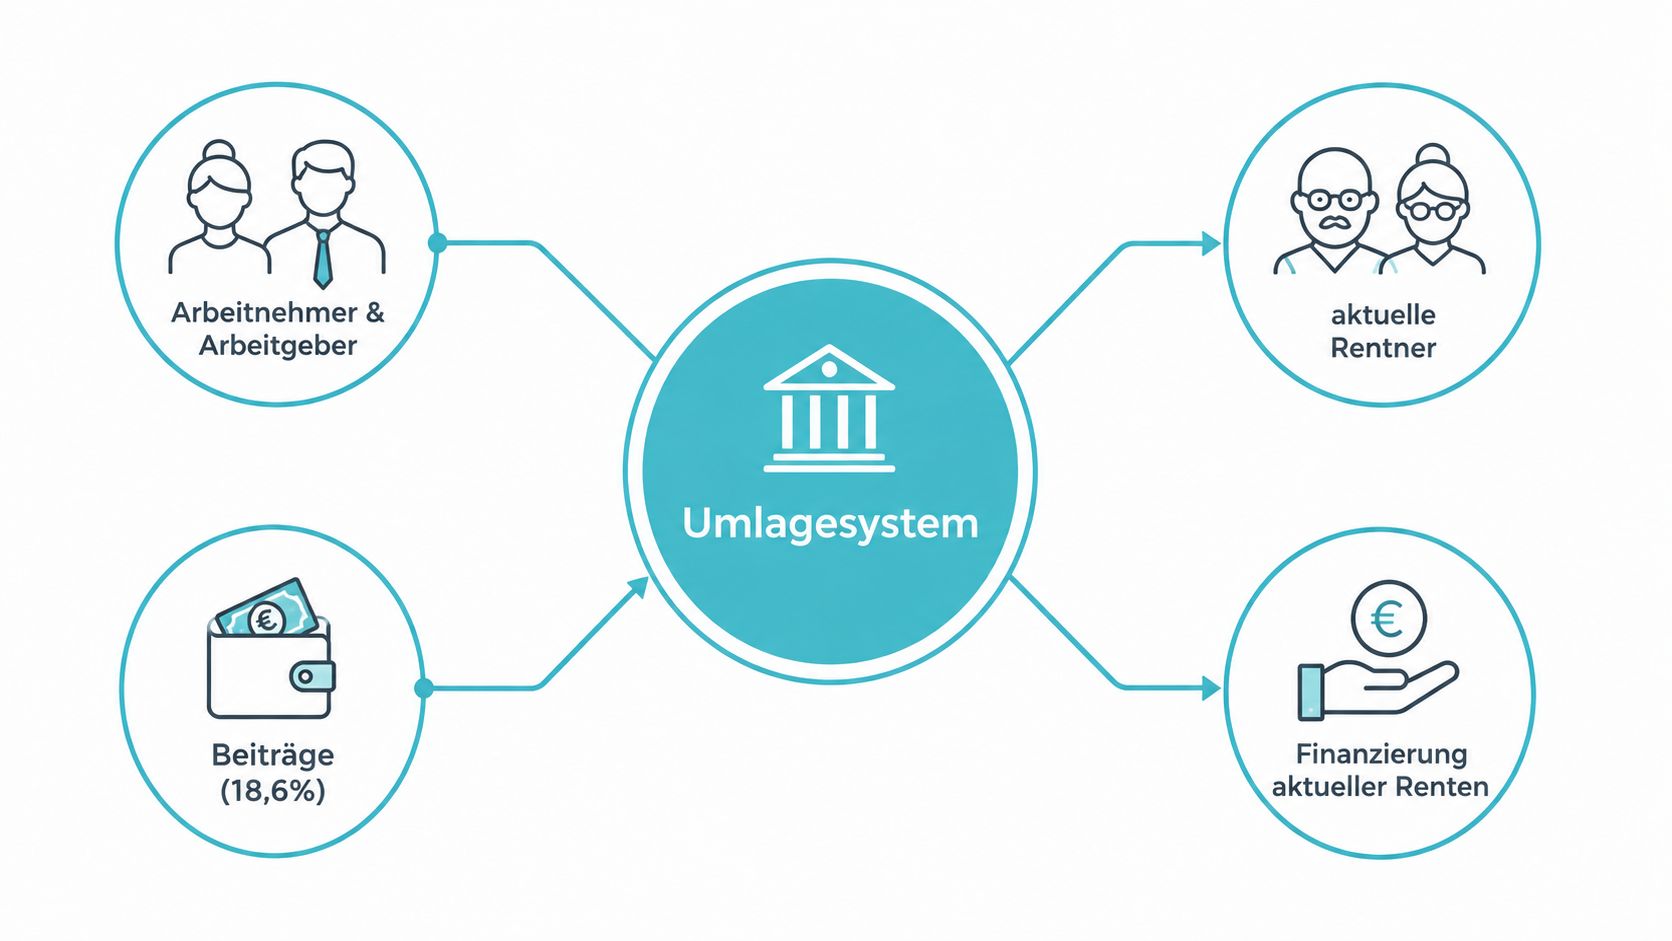
Stell dir eine Frühschicht in der Pflege vor. Auf deiner Abrechnung steht ein Rentenbeitrag, und genau dieser Beitrag landet nicht auf einem eigenen Sparbuch für später. Das deutsche Rentensystem arbeitet als Umlagesystem. Die heutigen Beiträge finanzieren die laufenden Renten, also die Auszahlungen an Menschen, die bereits im Ruhestand sind. Deutsche Rentenversicherung Für dich heißt das, dein Beitrag bleibt im System und trägt dazu bei, die aktuellen Rentnerinnen und Rentner zu versorgen.
Was der Beitragssatz dir wirklich sagt
Der Standardwert von 18,6 % zeigt vor allem eines, die Beitragsfinanzierung ist auf einen klaren Rahmen ausgelegt. In der gesetzlichen Rentenversicherung bleibt dieser Satz seit Jahren stabil, obwohl über die Finanzierung immer wieder gesprochen wird. Für Pflegekräfte ist das keine trockene Zahl, sondern die Grundlage dafür, dass du deine Abrechnung Monat für Monat nachvollziehen kannst.
Wenn du im Schichtdienst arbeitest, Teilzeit und Vollzeit wechseln musst oder über einen Minijob zusätzlich verdienst, spürst du genau diese Logik im Alltag. Der Beitrag wird nicht am Ende eines Berufslebens gesammelt, sondern bei jeder Abrechnung mitgedacht. Wie ein laufender Kreislauf sorgt das System dafür, dass Geld ständig hinein- und wieder hinausfließt.
Warum das Umlagesystem unter Druck steht
Die Demografie verschiebt das Verhältnis zwischen Menschen, die einzahlen, und Menschen, die بالفعل eine Rente beziehen. In Westdeutschland kamen in den frühen 1960er-Jahren noch sechs aktiv Versicherte auf einen Altersrentner, später wurden es weniger, und heute sind es nur noch rund zwei Beitragszahler pro Altersrentner Demografie-Portal. Solche Entwicklungen machen verständlich, warum die Beitragsbasis stärker belastet wird, wenn weniger Einzahlende für mehr Rentenleistungen aufkommen.
Das ist für den Pflegealltag kein abstraktes Thema. Wer zwischen Zeitarbeit, Elternzeit und wechselnden Diensten unterwegs ist, merkt schnell, dass lückenlose Beiträge später einen Unterschied machen können. Sauber abgerechnete Beschäftigung hilft dabei, dass aus einzelnen Monatsbeiträgen am Ende eine verlässliche Rentenbiografie wird.
| Merkmal | Bedeutung für dich |
|---|---|
| Umlagesystem | Deine Beiträge finanzieren laufende Renten mit |
| 18,6 % Beitragssatz | Der Standardwert bleibt seit Jahren stabil |
| Weniger Beitragszahler pro Rentner | Der Druck auf die Beitragsbasis steigt |
Wer zahlt was und wer ist beitragspflichtig
In der gesetzlichen Rentenversicherung hängt die Beitragszahlung zuerst davon ab, wie du beschäftigt bist. Bei einem normalen Arbeitsverhältnis teilen sich Arbeitgeber und Arbeitnehmer den Beitrag, in der Regel mit 9,3 % je Seite bei einem Gesamtbeitrag von 18,6 % Allianz. In knappschaftlichen Betrieben gilt eine eigene Regel, dort liegt der Gesamtbeitrag bei 24,7 %, aufgeteilt in 15,4 % Arbeitgeberanteil und 9,3 % Arbeitnehmeranteil. Dieser höhere Satz betrifft also nicht die normale Pflegeanstellung, sondern die besondere knappschaftliche Konstellation.
Die Aufteilung, die auf deiner Abrechnung steht
Für dich in der Pflege heißt das ganz praktisch, dass du bei einer regulären Beschäftigung nicht den gesamten Beitrag allein trägst. Der Arbeitgeber übernimmt die andere Hälfte mit, und genau deshalb lohnt sich ein sauberer, unbefristeter Vertrag oft mehr als ein scheinbar guter Stundenlohn ohne klare Abrechnung.
| Beschäftigungsfeld | Gesamtbeitrag | Arbeitgeberanteil | Arbeitnehmeranteil |
|---|---|---|---|
| Reguläre Beschäftigung | 18,6 % | 9,3 % | 9,3 % |
| Knappschaftlicher Betrieb | 24,7 % | 15,4 % | 9,3 % |
Die Tabelle wirkt schlicht, aber sie erklärt einen wichtigen Unterschied. Beim regulären Job tragen beide Seiten gleich viel, bei der knappschaftlichen Beschäftigung liegt der größere Teil beim Arbeitgeber, der Arbeitnehmeranteil bleibt dennoch bei 9,3 %.
Warum die Beschäftigungsform den Beitrag verändert
Nicht jede Tätigkeit wird gleich behandelt. Der Beitrag hängt nicht nur vom Einkommen ab, sondern auch davon, in welchem Versicherungszweig und in welcher Beschäftigungsform du arbeitest. Genau dort entstehen im Pflegealltag schnell Missverständnisse, zum Beispiel wenn mehrere Teilzeitstellen, Zusatzdienste oder wechselnde Arbeitsorte zusammenkommen.
Achte auf die Gesamtsicht: Nicht jede einzelne Stelle ist das Problem, oft ist es die Summe mehrerer Beschäftigungen, die deine Beitragslogik kompliziert macht.
Für Pflegekräfte mit mehreren Verträgen parallel ist deshalb die Kontrolle der Abrechnung besonders wichtig. Was auf den ersten Blick wie ein kleines Detail aussieht, kann darüber entscheiden, ob Beiträge korrekt laufen oder ob du später Lücken erklären musst. Die rentenversicherung beitragszahlung sollte deshalb immer mit derselben Sorgfalt geprüft werden wie Stundenkonto und Zuschläge. Wenn du in der Zeitarbeit unterwegs bist, hilft auch ein genauer Blick auf die Regeln zur Arbeitnehmerüberlassung in der Pflege, weil sich dort oft erst zeigt, wer tatsächlich beitragspflichtig bleibt.
Sonderfälle aus dem Pflegealltag verständlich erklärt
In der Pflege passt selten alles in ein sauberes Schubladensystem. Heute Hauptjob, dazu ein Minijob am Wochenende, morgen ein Einsatz über Zeitarbeit, und dazwischen vielleicht noch eine zweite Teilzeitstelle. Genau an diesen Schnittstellen wird die Rentenversicherung beitragszahlung schnell unübersichtlich, und kleine Fehler tauchen oft erst viel später auf.
Minijob, Teilzeit und Zeitarbeit im direkten Vergleich
| Beschäftigungsform | Beitragspflicht zur Rentenversicherung | Eigenanteil für dich |
|---|---|---|
| Vollzeit | Ja, regulär | In der Regel 9,3 % |
| Teilzeit | Ja, regulär | In der Regel 9,3 % |
| Minijob | Je nach Ausgestaltung gesondert zu prüfen | Kann abweichen |
| Midijob | Ja, aber mit eigener Beitragslogik | Abhängig vom Entgelt |
| Zeitarbeit | Ja, regulär bei normaler Beschäftigung | In der Regel 9,3 % |
Die Tabelle hilft beim Einordnen. Sie ersetzt aber nicht den Blick auf deinen Vertrag und die tatsächliche Abrechnung. In der Rentenversicherung zählt am Ende nicht nur, wie ein Einsatz im Alltag wirkt, sondern wie er rechtlich und sozialversicherungsrechtlich geführt wird.
Was in der Praxis oft schiefgeht
Ein Minijob wird im Pflegealltag schnell als kleines Nebenthema gesehen. Für die Rente kann er trotzdem relevant sein, weil nicht jede geringfügige Beschäftigung automatisch gleich behandelt wird. Wer mehrere Einsätze kombiniert, sollte deshalb immer prüfen, ob daraus bei der Beitragsabführung ein anderes Bild entsteht als auf den ersten Blick vermutet.
Bei einer regulären Beschäftigung in der Zeitarbeit läuft die Beitragszahlung grundsätzlich ganz normal weiter. Der Unterschied liegt nicht darin, ob du im Einsatz bist, sondern ob dein Arbeitsverhältnis sauber als versicherungspflichtige Beschäftigung geführt wird. Wenn du Zeitarbeit als Option prüfst, kann dir dieser Überblick zur Arbeitnehmerüberlassung in der Pflege helfen, die Struktur besser einzuordnen.
Wenn dein Verleiher dich zwischen zwei Einsätzen aus dem Beschäftigungsverhältnis nimmt, lohnt sich ein genauer Blick in die Unterlagen. Genau dort entstehen unnötige Lücken.
Mehrere Teilzeitstellen können ebenfalls für Verwirrung sorgen. Dann ist nicht nur die einzelne Schicht wichtig, sondern die Summe aller beitragspflichtigen Entgelte. Genau so entsteht im Alltag ein vollständiges Bild davon, ob die Abführung zu deinem echten Arbeitsleben passt oder ob irgendwo Beiträge fehlen.
Auch Familienphasen gehören zu diesen Sonderfällen. Für Schwangere ist zum Beispiel wichtig, früh zu prüfen, wie ein Beschäftigungsverbot in der Schwangerschaft in der Pflege sich auf Beschäftigung, Entgelt und die weitere Abrechnung auswirkt. Wer hier rechtzeitig Klarheit schafft, verhindert spätere Missverständnisse bei den Meldungen und Beiträgen.
Freiwillige Beiträge und Sonderzahlungen richtig nutzen
Manchmal geht es nicht darum, mehr zu verdienen, sondern vorhandene Lücken sinnvoll zu schließen. Freiwillige Beiträge helfen genau dann, wenn du Beitragszeiten ergänzen oder deine Rentenbiografie ruhiger und nachvollziehbarer machen willst. Genau da werden die Beitragsregeln schnell unübersichtlich, weil mehrere Modelle nebeneinanderlaufen. Die Deutsche Rentenversicherung weist darauf hin, dass freiwillig Versicherte ihre Beiträge vollständig selbst zahlen und pro Kalenderjahr bis zu zwölf Monatsbeiträge leisten können, deren Höhe frei zwischen Mindest- und Höchstbeitrag wählbar ist Bundestag-Dokument.
Wann freiwillige Beiträge sinnvoll werden
Für Pflegekräfte mit Unterbrechungen durch Elternzeit, längere Familienpflege oder Zeiten ohne reguläre Beschäftigung kann das ein Weg sein, wieder Ordnung ins Rentenkonto zu bringen. Bei Rentenabschlägen gilt außerdem, dass diese ab 50 durch Sonderzahlungen ganz oder teilweise ausgeglichen werden können, allerdings nur auf Basis einer verbindlichen Auskunft der Rentenversicherung Deutsche Rentenversicherung.
Wer in der Pflege im Schichtdienst arbeitet, kennt solche Brüche aus dem Alltag. Ein Monatswechsel mit weniger Stunden, danach Minijob, später wieder mehr Dienste. Solche Verläufe sind nicht automatisch ein Problem, aber sie verlangen einen genauen Blick auf das Rentenkonto. Freiwillige Beiträge können dann helfen, wenn eine Lücke entstanden ist und du sie bewusst schließen willst. Sonderzahlungen sind dagegen eher ein Werkzeug für den gezielten Ausgleich späterer Rentenabschläge.
So gehst du sauber vor
Bevor du Geld überweist, solltest du die Wirkung schriftlich klären lassen. Das ist wichtig, weil Sonderzahlungen je nach deiner Erwerbsbiografie sehr unterschiedlich sinnvoll sein können. Einmal- oder Teilzahlungen sind möglich, laufende Ratenzahlungen aber nicht.
- Lücke prüfen: Schau zuerst, ob du wirklich eine Beitragslücke schließen willst oder nur ein späteres Gefühl von Sicherheit suchst.
- Auskunft einholen: Lass dir die Wirkung verbindlich bestätigen, bevor du zahlst.
- Zahlungsform wählen: Entscheide zwischen Einmalzahlung und Teilzahlung.
- Planung prüfen: Vergleiche die Sonderzahlung mit anderen Vorsorgewegen.
Wenn du zusätzlich betriebliche Vorsorge mitdenken willst, kannst du dir auch diese Übersicht zur betrieblichen Altersversorgung ansehen. So ordnest du sauber ein, was in die gesetzliche Rente gehört und was besser in eine zweite Säule passt.
Vom Brutto zur Rente in Zahlen
Ein Pflegegehalt wird erst dann wirklich greifbar, wenn du es in zwei Teile zerlegst, den Betrag auf dem Konto und den Weg in die spätere Rente. Ein einfaches Beispiel macht das klar: Bei 4.000 Euro Brutto im Monat fließen bei einem Arbeitnehmeranteil von 9,3 % 372 Euro in die Rentenversicherung. Das ist kein abstrakter Posten, sondern Geld, das direkt deine spätere Rentenanwartschaft mit aufbaut.
Was dieser Abzug im Alltag bedeutet
Wenn monatlich 372 Euro abgeführt werden, siehst du den Effekt sofort auf dem Nettolohn. Gleichzeitig sammelst du damit Beitragsmonate, die für die Rentenberechnung zählen. Das System bewertet also nicht nur die Höhe des Beitrags, sondern auch die Kontinuität der Beschäftigung.
| Rechenbeispiel | Wert |
|---|---|
| Bruttolohn | 4.000 Euro |
| Arbeitnehmeranteil Rentenversicherung | 372 Euro |
| Abgeführter Beitrag pro Monat | 372 Euro |
Warum Lücken später teuer werden können
Fehlende Beitragsjahre wirken nicht wie ein kleiner Schönheitsfehler, sondern wie ein Bruch in der Rentenbiografie. Wenn du mehrere Monate oder Jahre ohne beitragspflichtige Beschäftigung hast, sammelst du in dieser Zeit keine laufenden Ansprüche im gleichen Tempo. Genau deshalb ist eine lückenlose Beschäftigung oft mehr wert als ein Modell mit kurzfristig höherem Netto.
Ein Monat ohne Beitrag ist nicht nur ein Monat ohne Abzug, sondern auch ein Monat ohne neuen Rentenaufbau.
Für Pflegekräfte mit wechselnden Lebensphasen ist das besonders greifbar. Wer heute Teilzeit will, morgen wieder Vollzeit plant und dazwischen vielleicht Elternzeit hat, sollte genau hinschauen, wie sich das auf die spätere Rentenhöhe auswirkt. Wer Brutto, Netto und Renteneffekt nebeneinander sehen will, kann das mit einem Brutto-Netto-Rechner für Pflege leichter einordnen.
Ansprechpartner Wege und praktische nächste Schritte
Wenn auf deiner Abrechnung etwas nicht stimmig wirkt, geh direkt an die Stelle, die es prüfen kann. Für Beitragsfragen, fehlende Zeiten oder unklare Meldungen ist die Rentenversicherung die erste Anlaufstelle. Dort kannst du dein Rentenkonto prüfen, Unterlagen anfordern und klären lassen, ob alle Zeiten richtig erfasst sind.
Was du zuerst prüfen solltest
Im Alltag reicht oft ein kurzer Abgleich. Stimmen Beschäftigungszeitraum, Arbeitgeber, Beitragsmonate und Vertragsart? Wenn etwas fehlt oder nicht passt, brauchst du die passenden Nachweise, bevor du eine verbindliche Auskunft einholst.
- Rentenkonto prüfen: Schau regelmäßig nach, ob alle Zeiten vollständig erfasst sind.
- Unterlagen sammeln: Halte Verträge, Abrechnungen und Nachweise griffbereit.
- Beratung nutzen: Hol dir eine verbindliche Einschätzung, wenn Zeiten unklar sind.
- Lücken klären: Lass fehlende Monate nicht einfach offen stehen.
Pflegekräfte profitieren besonders davon, gezahlte Beiträge bestätigen zu lassen, wenn der Vertragspartner wechselt, ein Einsatz endet oder ein Verleiher wirtschaftlich unter Druck gerät. So merkst du früh, ob du sauber gemeldet wurdest. Wer regionale Unterstützung braucht, findet bei Ansprechpartner vor Ort einen guten Einstieg in die weitere Klärung.
Warum eine faire Beitragsabführung zu deinem Vorteil arbeitet
Am Ende zählt nicht nur die Höhe des Nettogehalts, sondern ob dein Berufsverlauf in der Pflege lückenfrei bleibt. Gerade bei Schichtdienst, Minijob, Zeitarbeit oder Elternzeit merkt man schnell, wie wichtig saubere Meldungen und korrekt abgeführte Beiträge sind. Ein unbefristeter Arbeitsvertrag mit verlässlicher Beitragsabführung gibt dir deshalb mehr Ruhe als ein Modell, das heute gut aussieht, morgen aber Fragen offenlässt.
Sicherheit ist mehr als nur ein fester Dienstplan
Wenn du gut verdienst, zum Beispiel in einer Spanne von 5.000 bis 7.000 Euro im Monat, dann zählt nicht nur die Summe auf dem Gehaltszettel. Entscheidend ist auch, ob die Beiträge ohne Lücken und ohne Umwege gemeldet werden. Ein Arbeitgeber wie BREKSTAR, der neben einem Firmenwagen mit Tankkarte auch unbefristete Anstellung und verlässliche Betreuung im Arbeitsalltag bietet, sorgt dafür, dass deine Beiträge stimmen und du den Kopf für die Arbeit frei hast.
Warum das für Pflegekräfte so relevant ist
Pflegearbeit verlangt Flexibilität, aber Flexibilität darf nicht in Unsicherheit kippen. Wer heute einspringt, morgen auf einer anderen Tour fährt oder zwischen Einsätzen wechselt, braucht einen Arbeitgeber, der die Abführung sauber im Griff hat. Sonst tauchen Probleme oft erst dann auf, wenn das Rentenkonto später geprüft wird.
Ein sauber gemeldeter Job wirkt hier wie ein ordentlicher Schichtplan. Alles ist dort, wo es hingehört, und du musst nicht nachträglich sortieren, was eigentlich längst dokumentiert sein sollte.
Kurz gesagt: Ein fairer Vertrag schützt nicht nur dein Einkommen heute, sondern auch deine Altersvorsorge morgen.
Wer die rentenversicherung beitragszahlung verstanden hat, schaut beim Jobwechsel anders hin. Dann geht es darum, ob der Arbeitgeber im Hintergrund verlässlich arbeitet, ob die Meldungen stimmen und ob du dich auf klare Verhältnisse verlassen kannst.


